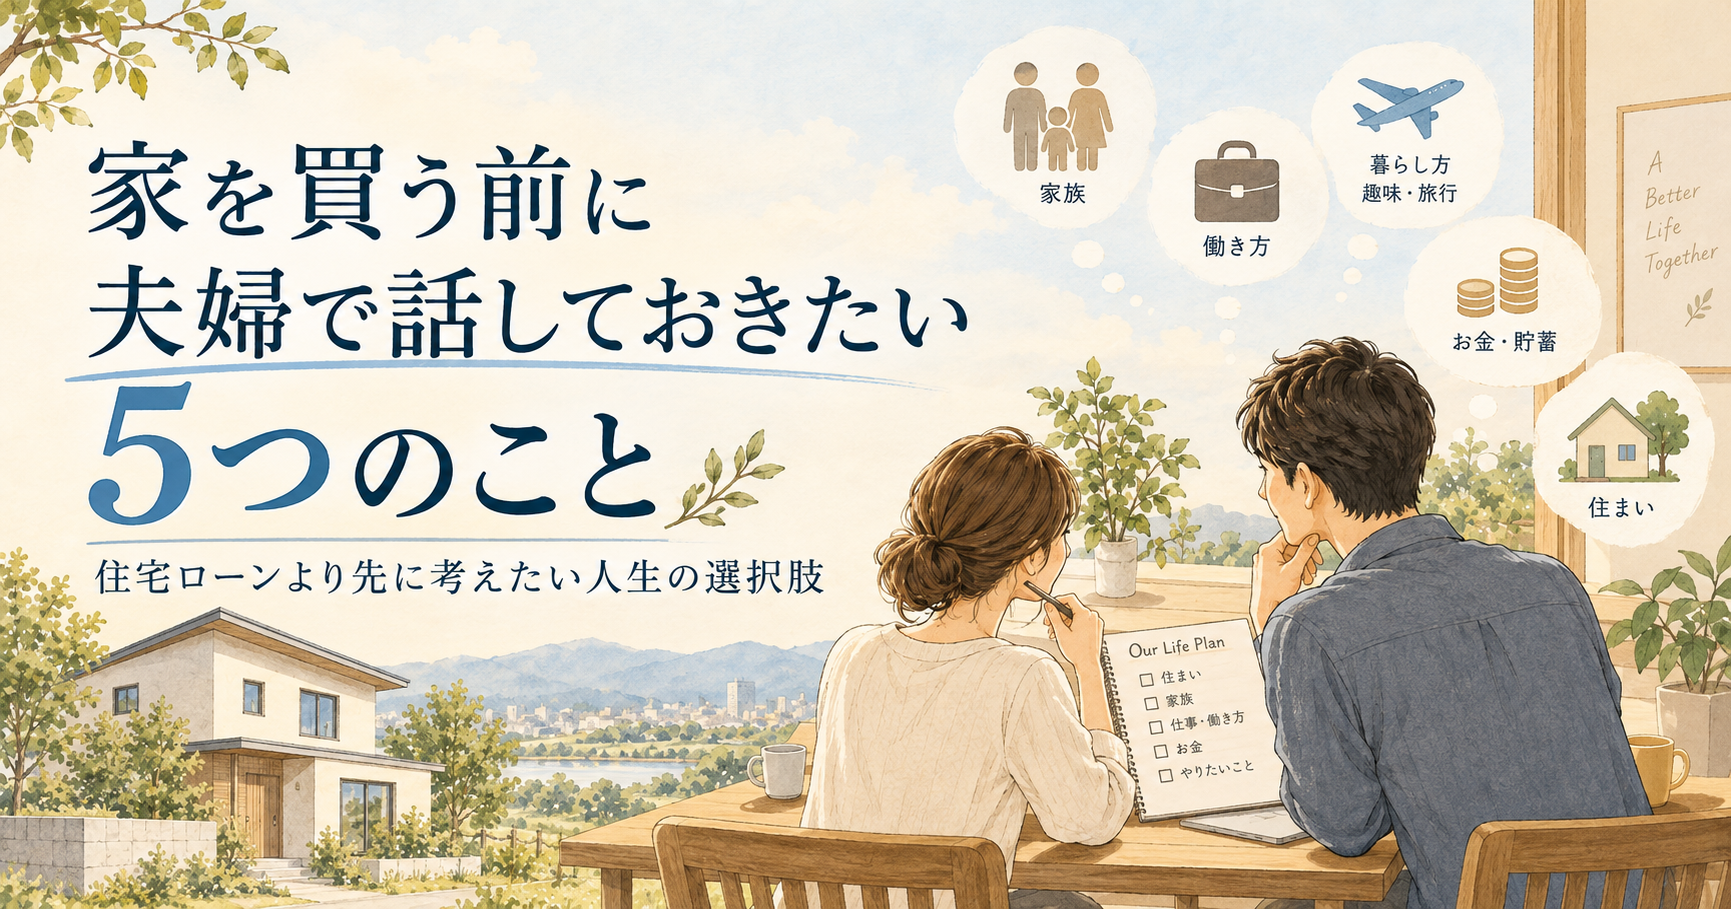
家を買うことを考え始めると、最初に気になるのはやっぱりお金です。
「住宅ローンはいくら借りられるのか」
「毎月いくらなら無理なく返せるのか」
「頭金はどれくらい必要なのか」
僕たち夫婦も、家を建てる前はそんなことを考えていました。
結婚して1年ほどで土地を探し、注文住宅を建てました。
今の家には満足していますし、家を建てたことを後悔しているわけではありません。
それでも、今振り返ると、住宅ローンの計算より先に夫婦で話しておけばよかったことがあります。
それは、
「家にいくら使えるか」ではなく、
「僕たちはこれから、どんな人生にしたいのか」
ということです。
家を買えば、その後何十年もの家計や働き方に影響します。
住宅費が大きくなれば、転職や時短、子どもの教育、家族旅行、資産形成、老後など、ほかの選択肢に使えるお金や余白も変わります。
だから今の僕なら、家だけを切り離して考えません。
住宅も、働き方も、教育も、旅行も、老後も、全部まとめて「人生の選択肢」として考えます。
この記事では、実際に家を建てた僕自身の経験から、
家を買う前に夫婦で話しておきたかった5つのこと
を整理します。
これから住宅購入を考えている方が、
「いくら借りられるか」だけではなく、
「自分たちは何を大切にして暮らしたいのか」
を考えるきっかけになればうれしいです。たことを5つに整理します。
1.住宅以外に、人生で何にお金を使いたいか
家を買おうとすると、どうしても住宅のことばかり考えてしまいます。
僕自身も当時は、
「この家を買えるか」
ということを中心に考えていました。
毎月いくら返せるか。
何年ローンにするか。
収入に対して無理がないか。
もちろん、それらは大切です。
ただ、人生で使うお金は住宅だけではありません。
例えば、
- 子どもの教育
- 家族旅行
- 車
- 趣味
- 老後
- 投資
- 働く時間を減らすこと
- 転職
- サイドFIRE
- 移住
などにもお金は必要です。
だから今なら、
「家を買えるか」ではなく、
「人生全体の中で住宅にどれくらい配分したいか」
を考えます。
家で過ごす時間を何より大切にしたい夫婦なら、住宅に多くのお金を使うのも納得できる選択です。
一方で、
「毎年家族旅行をしたい」
「将来は働く時間を減らしたい」
「子どもの選択肢を増やしたい」
という価値観が強いなら、住宅費を少し抑える考え方もあります。
正解は夫婦ごとに違います。
大切なのは、
何にいくら使うかより、その配分に二人が納得できているか。
だと思います。
2.何歳まで、どんな働き方をしたいか
家を買う前に、ぜひ一度話しておきたいのが「働き方」です。
住宅ローンは、毎月の支出だけではなく、その後の仕事の選び方にも影響します。
例えば、毎月の固定費が大きければ、
「今の収入を維持しないといけない」
という気持ちが強くなります。
仕事がつらくなっても、
「住宅ローンがあるから辞めにくい」
という状況になるかもしれません。
逆に、住宅費を抑えてある程度の余裕があれば、
- 転職する
- 一時的に収入を減らす
- 時短勤務にする
- パートに切り替える
- 子どもとの時間を増やす
- サイドFIREする
といった選択もしやすくなります。
僕自身、サイドFIREをしてから、
お金の余裕は、時間の余裕や心の余裕につながることがある
と実感しました。
だから住宅ローンを考えるときは、
「今払えるか」
だけではなく、
「この支払いを続けながら、将来どんな働き方を選べるか」
まで考えておくといいと思います。
3.教育・旅行・老後に、どれくらい余白を残したいか
家を建てるときは、つい
「せっかくなら」
が増えていきます。
もう少し広いリビング。
もう少しいいキッチン。
もう少し収納を増やしたい。
家は長く使うものなので、こだわること自体は悪くありません。
ただ、その「もう少し」が積み重なると、住宅費は大きくなります。
そして、一度住宅に使ったお金は、別の用途には使えません。
例えば、
- 家族旅行
- 習い事
- 進学
- 車の買い替え
- 老後資金
- 投資
- 仕事を減らすための生活防衛資金
などです。
お金には、物を買う役割だけではありません。
僕は今、
お金は「将来の選択肢を残すためのもの」でもある
と思っています。
住宅に使う金額を少し抑えることで、
「転職しても大丈夫」
「子どもがやりたいことを応援できる」
「家族旅行に行ける」
という余白が残ることもあります。
家にお金をかけるかどうかではなく、
どこに余白を残したいか
を夫婦で考えておくことが大切です。
4.夫婦で同じ「目的地」を見ているか
夫婦で家計について考えるとき、意外と難しいのが、
二人が同じ方向を見ているとは限らない
ということです。
片方は、
「もっと資産を増やしたい」
と思っている。
もう片方は、
「今をもっと楽しみたい」
と思っている。
片方は、
「早くサイドFIREしたい」
と思っている。
もう片方は、
「今の働き方で特に困っていない」
と思っている。
どちらが正しいという話ではありません。
問題なのは、
お互いが相手も同じ考えだと思い込んでしまうこと
です。
だから、家を買う前に一度、
「僕たちはこれから、どんな暮らしをしたい?」
と話しておくといいと思います。
例えば、
- 何歳くらいまで今の働き方を続けたいか
- 子どもにどんな経験をさせたいか
- 年に何回くらい旅行したいか
- 将来どこに住みたいか
- 老後にどんな生活をしたいか
などです。
完全に一致する必要はありません。
むしろ、価値観が違うのは普通です。
大切なのは、
二人が違うことを知ったうえで、どこに着地するかを一緒に考えること
だと思います。
5.今の家族のお金の「現在地」が分かっているか
将来について話す前に、もう一つ確認しておきたいことがあります。
それは、
今、家族としてどれくらいお金を持っているのか
です。
例えば、
- 現金はいくらあるか
- 投資資産はいくらあるか
- 奨学金やローンはいくら残っているか
- 夫婦それぞれの資産はどれくらいか
- 家族全体の純資産はいくらか
こうしたことが分からないと、
将来の話もかなり曖昧になります。
「家を買いたい」
「旅行もしたい」
「子どもの教育費も必要」
「早く働く時間も減らしたい」
と思っていても、
現在地が分からなければ、
どれくらい現実的なのか判断できません。
旅行に行くときも、現在地と目的地が分からなければ、ルートは決められません。
家計も同じです。
目的地を考える前に、まず現在地を知る。
これだけでも、お金の不安はかなり具体的になります。
「借りられる額」と「使いたい額」は違う
住宅ローンを考えると、
「いくら借りられるか」
という数字は比較的簡単に分かります。
銀行や住宅メーカーでもシミュレーションしてくれます。
でも、
借りられる金額と、人生の中で住宅に使いたい金額は同じではありません。
例えば、4,000万円借りられる夫婦がいたとしても、
必ず4,000万円の家を買う必要はありません。
3,000万円程度に抑えて、
残った余力を、
- 投資
- 教育
- 旅行
- 老後
- 働く時間を減らすための資金
に回すこともできます。
もちろん逆に、
「家で過ごす時間を何より大切にしたい」
という夫婦なら、住宅にしっかりお金をかける選択もあります。
大切なのは、
「最大いくら払えるか」ではなく、
「自分たちはここにいくら使いたいか」
を決めることです。
夫婦の話し合いは、一度で終わらせなくていい
人生設計は、一度決めたら終わりではありません。
仕事が変わる。
収入が変わる。
子どもが生まれる。
子どもが成長する。
やりたいことが変わる。
夫婦の価値観も変わります。
だから、
半年に一度でも、
年に一度でも、
「今もこの方向でいい?」
と話してみる。
それくらいでいいと思います。
最初に作った計画を守り続けるより、
その時の家族に合うように更新していくこと
の方が大切です。
人生計画は、
「守るもの」
ではなく、
二人で書き直していく地図
くらいでいいのかもしれません。
家を買う前に、夫婦で話すならこの順番
難しく考える必要はありません。
僕なら、次の順番で話します。
まず、
1.これからやりたいことを書く
家。
旅行。
教育。
働き方。
老後。
移住。
何でも構いません。
次に、
2.いつ頃やりたいか考える
正確な年齢でなくても、
「5年後くらい」
「子どもが中学生になる頃」
くらいで十分です。
そして、
3.だいたいいくら必要か考える
細かい金額まで出す必要はありません。
最後に、
4.今の資産や負債と比べる
ここまでできると、
「住宅にどれくらい使うと、他の選択肢にどれくらい余裕が残るか」
が少し見えやすくなります。
まとめ|住宅ローンの前に、人生全体を夫婦で考える
家を買う前に夫婦で話しておきたいのは、
住宅ローンの金額だけではありません。
僕が今なら確認するのは、
- 住宅以外に、何にお金を使いたいか
- 将来どんな働き方をしたいか
- 教育・旅行・老後にどれくらい余白を残したいか
- 夫婦で同じ目的地を見ているか
- 今の家族のお金の現在地が分かっているか
ということです。
住宅ローンのシミュレーションは大切です。
でも、その前に一度、
人生全体のシミュレーションを夫婦でしてみる。
それができれば、
家を買う場合も、
買わない場合も、
自分たちなりに納得できる答えに近づけると思います。
僕自身が家を建てた後、サイドFIREを経験してから感じたことについては、noteでも詳しく書いています。
【人生の満足度 #16】家を買う前に、住宅ローンより先に夫婦で確認しておきたかったこと。
また、
「将来について話したいけれど、そもそも夫婦合わせて今どれくらいお金があるか分からない」
という人向けに、
一人で分かるところまで整理して、あとで夫婦で5分だけ確認する
「家族のお金の現在地シート」も作っています。
いきなり夫婦でお金の話をしなくていい。家族のお金の「現在地」を5分で共有するシートを作りました
完璧な家計管理をするためではなく、
夫婦で同じ現在地を見るためのシート
です。
コメント